Présidentielles 2027
Pour nous qui observons la vie politique depuis plus de 50 ans, la victoire de Le Pen nous apparaît logique, ce qui ne signifie pas nécessairement souhaitable. Pourquoi ?
Les Cahiers Verts de l'Économie - 31 octobre 2026
-
D’abord parce que le RN a connu presque 45 ans d’ascension, certes irrégulière, mais solide ;
-
Ensuite, le RN n’a pas exercé de responsabilités nationales jusqu’à présent et il bénéficie d’une moindre critique sur les nombreux échecs des gouvernants passés et sur l’impuissance publique ;
-
Le RN prospère depuis très longtemps sur l’absence de traitement efficace de l’insécurité et de l’immigration ;
-
Le RN profite aussi de son scepticisme européen affiché, alors que les défaillances nombreuses de la gouvernance européenne apparaissent désormais clairement ;
-
D’une manière générale, le RN bénéficie aussi d’un retour mondial vers des thématiques de souveraineté, d’autorité et d’identité et de rejet des thématiques « wokistes » ;
-
L’exercice du pouvoir dans les communes conquises n’a pas débouché sur des pratiques « extrémistes ».
Quelques mots par ailleurs sur le concept « d’extrême-droite » qu’on attribue le plus souvent au RN. Il est vrai que les racines historiques du Rassemblement National se situent indéniablement à l’extrême droite. Le Front National fut créé en 1972, à partir d’éléments d’Ordre Nouveau, d’Occident, de militants de l’Algérie française, voire de la Collaboration. Le Front National resta ensuite cantonné pendant un peu plus de 10 ans aux scores traditionnels des groupuscules d’extrême droite. Même J-M Le Pen (pourtant ancien député poujadiste et assez connu) ne réalisa que 0,7% des suffrages lorsqu’il se présenta à l’élection présidentielle de 1974. Ce n’est qu’à partir de 1983-84 que le Front National a commencé à conquérir une audience plus large, quoique toujours nettement inférieure à celle d’aujourd’hui.
Marine Le Pen a pris la tête du Front National au début 2011 et a procédé à une
« normalisation » plutôt réussie (cf. graphique ci-dessous).
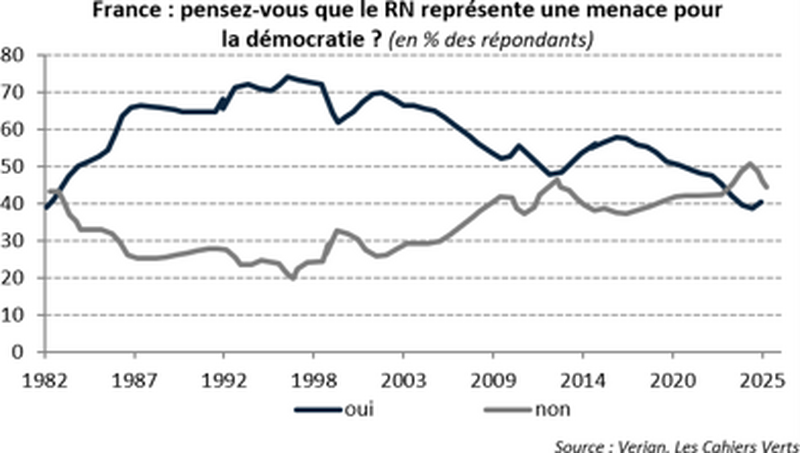
C’est pourquoi la qualification « d’extrême droite » du RN ne fonctionne plus vraiment ; du reste, l’histoire de l’extrême droite française depuis la fin du XIXème siècle (boulangisme, affaire Dreyfus, …) s’identifie (en dépit des nombreuses chapelles qui la composent) au rejet du pluralisme, à un goût prononcé pour la violence, à un penchant pour l’autoritarisme et à des passions souvent xénophobes et antisémites.
On ne trouve pas véritablement tout cela chez Marine Le Pen. Au surplus, son image personnelle s'est partiellement bonifiée et arrondie – au moins telle qu’elle est perçue dans les différentes enquêtes d’opinion. Cela n’en fait pas nécessairement une candidate attractive, loin de là. Mais la cantonner exclusivement à une association avec l’extrême droite est aussi faux qu’inefficace de la part de ses adversaires.
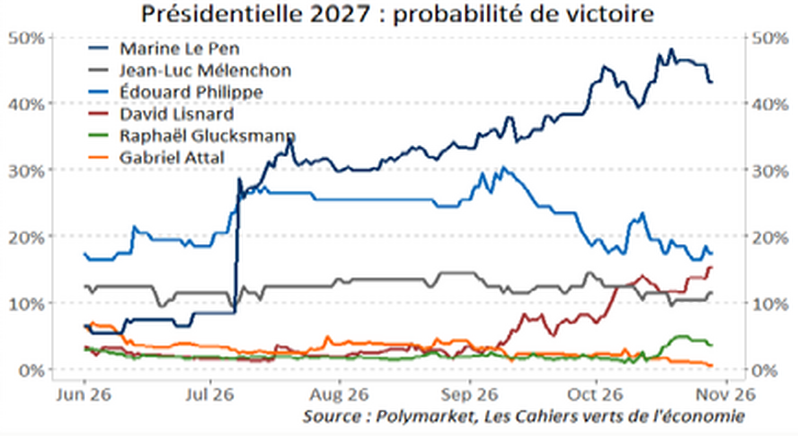
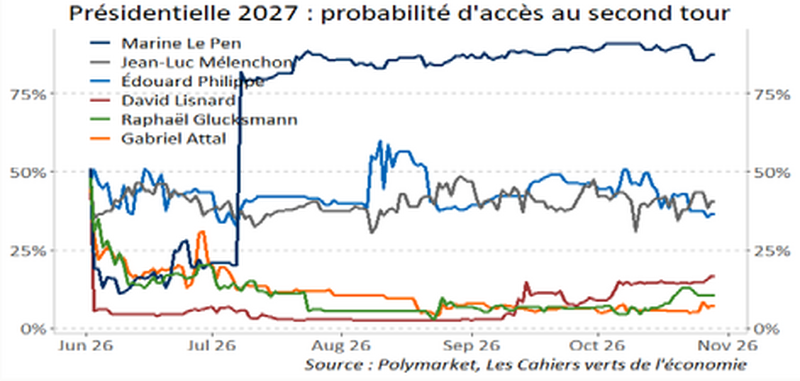
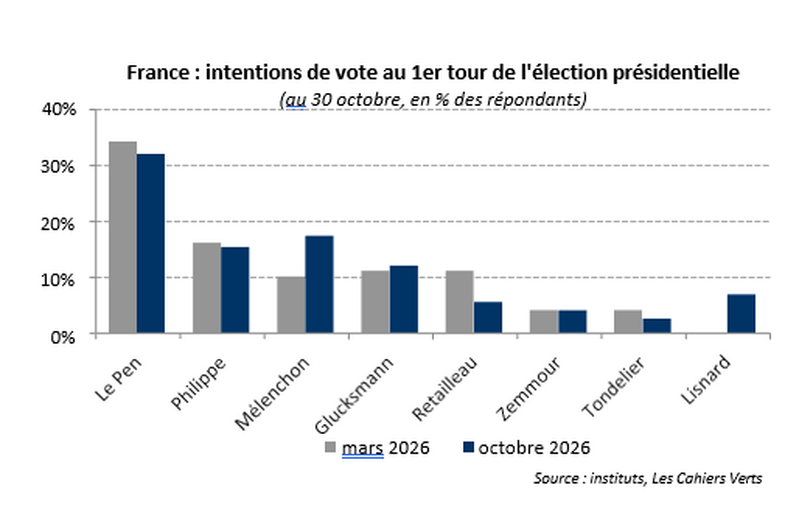
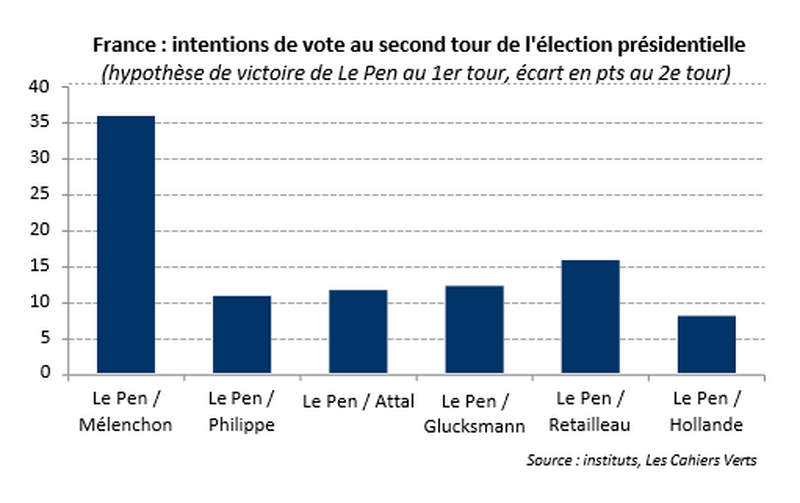
Pour le reste, Le Pen est aujourd’hui de loin la grande favorite selon les marchés prédictifs car elle est quasi certaine d’être présente au second tour et a une très bonne probabilité conditionnelle de l’emporter au final (cf. graphiques ci-dessous).
Elle dispose aussi d’un ancrage électoral solide. Selon Elabe (enquête publiée le 17 octobre), plus de 3 électeurs de Le Pen sur 4 se disent sûrs de leur choix (même score que
Mélenchon), alors qu’en moyenne, 46 % des personnes exprimant une intention de vote disent pouvoir changer d’avis.
Selon Cluster17, Marine Le Pen enregistre actuellement le plus faible taux de rejet, avec 62 %, ce qui reste tout de même un niveau très élevé. Mais c’est moins que Glucksmann (66 %),
Philippe (68 %), Retailleau (69 %), Attal (72 %) et surtout Mélenchon (73 %). Rappelons enfin que Le Pen arrive en tête dans toutes les hypothèses au premier et au second tour de tous les sondages récents (cf. graphiques ci-dessous).
Quid de la suite ?
Il y aura évidemment une dissolution dans la foulée de son élection éventuelle.
Et nous pensons que l’hypothèse d’une majorité parlementaire (relativement stable) conforme à la majorité présidentielle est plausible. Pourquoi ? Pour 4 raisons.
-
Sous la Vème République, les électeurs ont tendance à valider la majorité présidentielle par une majorité parlementaire après l’élection d’un nouveau Président sans majorité parlementaire préalable. Cela que ce soit après une dissolution (Mitterrand en 1981) ou lors d’élections législatives concomitantes, après la réforme du quinquennat (Sarkozy avec l’UMP en 2007, Hollande avec le groupe socialiste et apparentés en 2012, Macron avec LREM en 2017). Avec un score d’environ 35% au 1er tour de l’élection (un score jamais atteint par le RN pour un 1er tour), la dynamique pourrait jouer en sa faveur lors des législatives, en l’absence de « Front républicain ».
-
Les électeurs seront probablement lassés de l’instabilité gouvernementale vécue depuis juin 2024.
-
Ce qui fait la force des élections législatives est la qualité des alliances entre formations. Or, il est difficile d’imaginer une nouvelle NUPES (ou nouveau Front populaire) avec Glucksmann comme leader de la gauche non LFI : en effet, 73% des électeurs PS/Place publique sont contre une telle alliance (sondage ELABE du 3 octobre). Glucksman et Guedj, qui s’opposent à l’alliance avec LFI, ont obtenu 72% des voix lors de la primaire
-
En revanche, la victoire de Le Pen devrait amener de probables ralliements à droite (une partie non négligeable de LR et Reconquête), à l’instar de Ciotti en 2024, autour de Bardella (1er ministre), ce qui devrait permettre de pouvoir fonder une majorité.
Partant de là, quel impact de tout cela sur les marchés ?
Pour nous, l’impact sur le spread OAT/Bund serait, dans un 1er temps, faible à neutre, même dans le cadre d’une coalition de droite. La conjoncture difficile, le manque de d’engagements budgétaires crédibles et une posture anti-européenne (réduction de la contribution française au budget européen) de la part de Le Pen ne permettrait pas de le réduire (hors intervention au demeurant peu probable de la BCE). Le marché va mettre Le Pen sous pression dès son élection. Certes, il y a du mieux dans l’affichage budgétaire du RN par rapport aux élections antérieures (inscription dans la Constitution, par référendum, d'une règle d'or imposant une trajectoire de réduction de la dette, objectif d’un excédent primaire dès 2028, projet de déficit public inférieur à 3 % du PIB en 2030, dette publique ramenée de 121 % du PIB en 2027 à 112 % en 2032).
Cela correspond à un objectif d'amélioration du solde budgétaire net de 140 Md. Mais ceci est basé sur une prévision de croissance ambitieuse (1,8% dès 2028) et le détail des mesures d’économies manque, sans même évoquer le retour de l’âge de la retraite à 62, voire 60 ans.
Parallèlement, la pression de la rue se poursuivra probablement. Quant au CAC1, il sera encore sous la pression négative du risque français, en subissant notamment l’impact d’un spread qui restera très élevé.
En termes de secteurs, le biais pourrait être positif pour :
-
les industrielles (baisse des impôts de production, profits essentiellement réalisés à l’étranger avec une faible sensibilité à la politique intérieure française), en particulier pour le segment défense,
-
l’automobile (assouplissement réglementaire sur les véhicules thermiques, mesures en faveur du pouvoir d’achat des ménages, mesures favorables à l’utilisation de l’automobile telles que suppression ZFE, assouplissement du malus automobile…)
-
les foncières (allégement des normes de construction et des DPE, suppression des ZAN, abrogation de la loi SRU, suppression de l’IFI, libération du foncier public…) même si l’évolution du climat des affaires sera déterminante pour l’immobilier de bureaux.
Le biais pourrait être en revanche négatif pour les secteurs devant / pouvant subir des contributions exceptionnelles (comme Le Pen l’a parfois mentionné) : énergie, bancaires, utilities.
Au-delà, on peut bien sûr évoquer l’expérience Meloni depuis son élection d’octobre
-
En partant d’un grand scepticisme il y a 4 ans, la confiance s’est progressivement renforcée, au détriment principal de la France. Le spread BTP/OAT 10 ans, qui se situait à près de 190 pb au moment de son élection, s’établit aujourd’hui à -50 pb.
Mais l’Italie a su passer rapidement à un solde primaire positif dès 2024 (grâce au reflux des aides à la rénovation, le Superbonus qui avait fortement gonflé les dépenses de 2023) et à la sortie des mesures contre la crise énergétique.
Et le retour à un excédent primaire en 2024 n’a d’ailleurs pas suffi à empêcher la remontée du ratio dette/PIB (138% en 2026 vs 134% en 2022)
Quant à la croissance moyenne, elle a été correcte, de l’ordre de 1% depuis 2023. Mais Meloni a pu bénéficier de l’utilisation des fonds de l'UE et de l’ensemble des réformes mises en place par M. Draghi entre 2021 et 2022 (réforme du système judiciaire, réforme des règles de concurrence, réformes sur le marché du travail, réforme des r etraites, simplification fiscale, modernisation des infrastructures numériques, lutte contre la corruption…).
Il ressort au total que dans le meilleur des cas la France a devant elle plusieurs années d’ajustement budgétaire et de croissance faible.
- 69 Lectures